木質バイオマス発電の矛盾——再生可能エネルギーの看板と森林の実態
日本の木質バイオマス発電は燃料の7割強を輸入材に依存しています。経済産業省は2026年度から輸入依存の発電をFIT新規認定の対象外にしました。「再生可能エネルギー」という分類の裏にある燃料調達の実態を整理します。
バイオエコノミーの最新の動きは Xでも追っています →
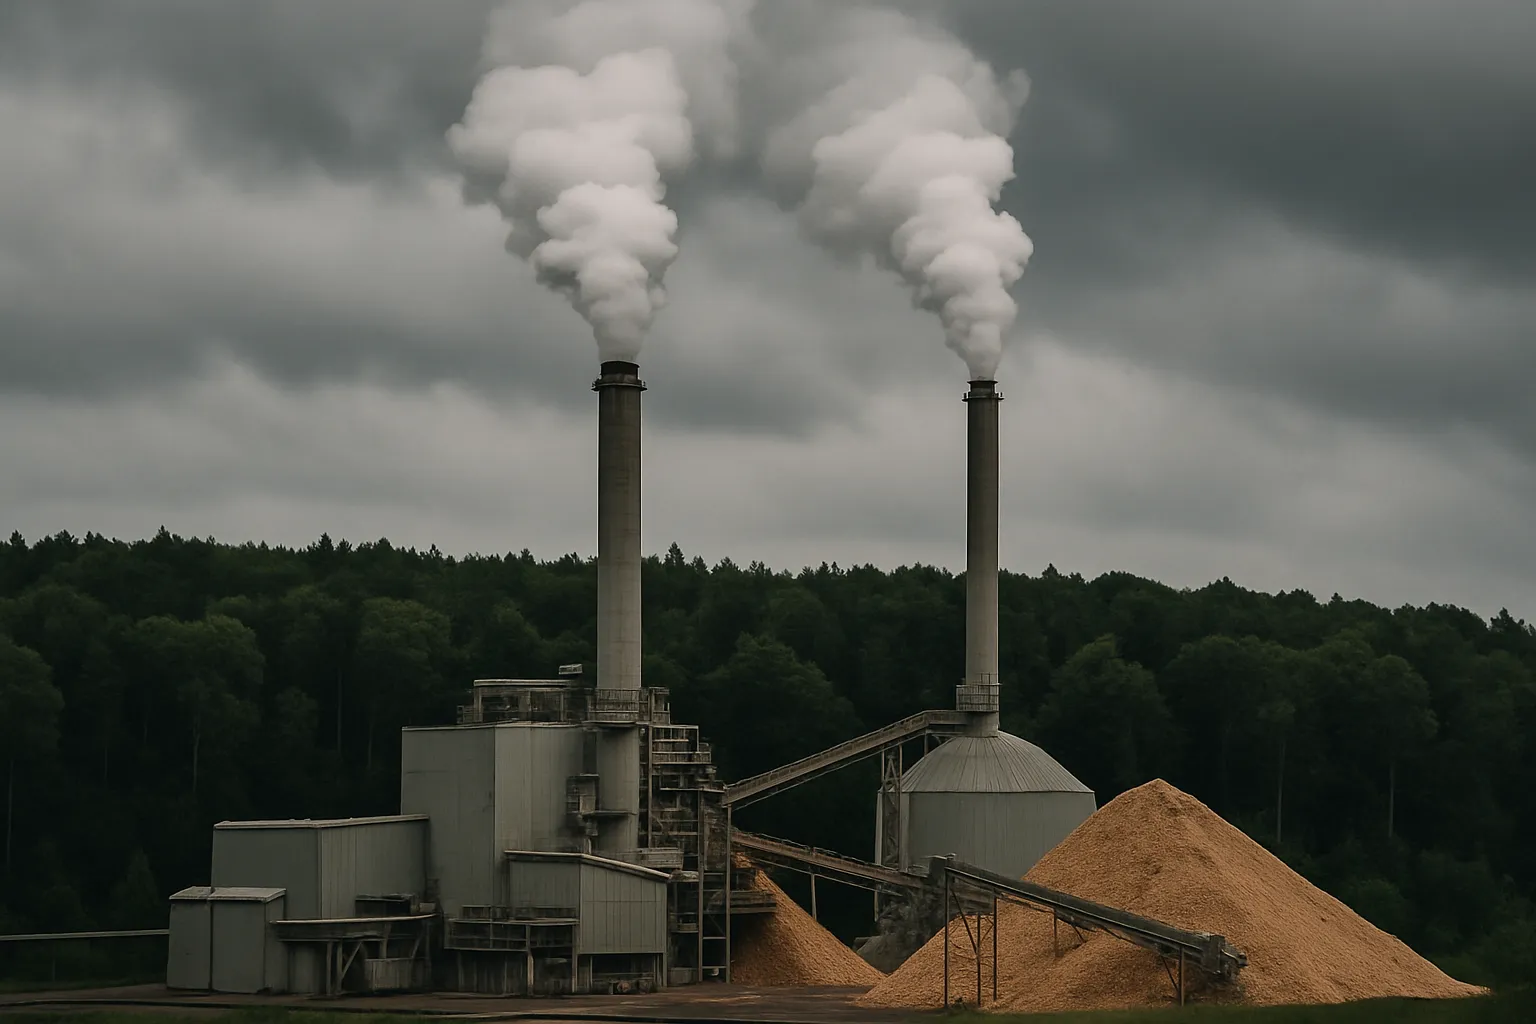
木質バイオマス発電は「再生可能エネルギー」に分類されますが、日本の発電量の7割強は輸入燃料に支えられています。経済産業省は2026年度から、輸入依存の発電をFIT(固定価格買取制度)の新規認定対象から外しました。政策側が先に動いたこの状況を手がかりに、何を確認すべきかを整理します。
7割強が輸入頼み、という現状
木質バイオマス発電は、FIT制度のもとで再生可能エネルギーとして推進されてきました。ただし、その燃料構成には偏りがあります。出力1万kW以上の一般木質バイオマス発電では、輸入材や輸入パーム油が主要な調達源になっており、現状で発電量の7割強が輸入資源に依存しています。既にFIT・FIP認定を受けた発電所のうち、輸入燃料に依存する施設は130件・660万kWに上り、2023年度には木質ペレット581万トン、パーム核殻587万トンが燃焼されました。
この構造に対し、経済産業省は2026年度から、輸入バイオマスを主燃料とする出力1万kW以上の一般木質バイオマス発電について、新規のFIT・FIP認定の対象から外しました(既にFIT・FIP認定を受けて稼働している案件は、遡って対象から外れるわけではなく、引き続き買取の対象です)。政策の方向性としては「輸入依存の発電を今後新たに増やさない」という判断が示されたことになります。実際、環境団体の地球・人間環境フォーラムは、この決定を評価しつつ、まだ対象外になっていない既存事業者への規制強化を別途要請しています。国際環境NGO FoE Japanが実施したアンケートでは、多くのバイオマス発電関連企業が燃料調達時にライフサイクル全体での温室効果ガス排出を確認していないことも明らかになっています。
「再生可能」の判定にライフサイクル評価(LCA)が要る理由
ライフサイクルアセスメント(LCA)とは、原料の伐採から輸送、燃焼、廃棄までの全工程で発生する環境負荷を積み上げて評価する手法です。木質バイオマスが「燃やしてもCO2排出量ゼロ」とみなされるのは、成長過程で吸収したCO2を燃焼時に放出するだけ、という前提に基づきます。
しかしこの前提は、伐採した森林が実際に再生される速度と、燃料として消費される速度が釣り合っている場合にしか成り立ちません。輸送に伴う燃料消費、加工時のエネルギー投入、そして何より伐採サイクルの管理状態まで含めて初めて、実際の環境負荷が見えてきます。「バイオマス由来だから再生可能」という分類は、LCAの一部(燃焼時のCO2収支)だけを見た結果であることが多いのです。
なぜ輸入材だと問題になるのか——ベトナムの例
日本・韓国向けの木質ペレット輸出で存在感を増しているのがベトナムです。輸出用ペレットの原料には、成長が早く低コストで栽培できるアカシアが使われており、アカシアは既にベトナムの国内木材生産の8割を占めています。東洋経済オンラインは、アカシアの「超短伐期連作」(伐採サイクルを極端に短縮した反復栽培)が森林の再生を追い越すリスクがあると報じています。
この構図で見落とされがちなのが、国際的な炭素会計ルールの扱いです。国連の炭素会計ルールでは、木質バイオマスの燃焼は、新たに植林された木がCO2を吸収するという前提のもとで「炭素中立」として扱われます。日本・韓国はいずれも、輸入したバイオマスの燃焼によるCO2をそれぞれの排出量に計上していません。つまり、伐採サイクルの管理が実際にどうであるかにかかわらず、制度上は「炭素中立」として処理される仕組みになっているのです。これが、燃料調達の実態を確認しないまま「再生可能エネルギー」という看板だけで判断することが危うい理由です。
制度が「炭素中立」とみなしていること自体の限界
木質バイオマス発電が本当に持続可能なのか、という疑問は今に始まったことではありません。国際環境NGO FoE Japanは「石炭より悪い?!」と題したセミナーで、木質バイオマス発電が2050年のカーボンニュートラル達成に本当に寄与するのかを問いかけています。これは確定した結論ではなく、燃料調達の実態が十分に検証されないまま「再生可能エネルギー」と位置づけられていることへの問題提起です。
経済産業省の政策変更は、この問題提起の一部を制度側が追認した形とも読めます。ただし対象は新規認定分に限られ、既に稼働している案件は引き続きFIT買取の対象であるため、輸入依存という構造自体が今すぐ消えるわけではありません。個々の発電事業がどこで燃料を調達し、その分の森林がどう管理されているかという一次情報を確認しないまま、看板だけで判断するのは依然として危ういと言えます。
まとめ
木質バイオマス発電を「再生可能エネルギー」という分類だけで判断すると、燃料調達の実態を見落とします。確認すべきは3点です。第一に、燃料が国内材か輸入材か(現状、出力1万kW以上の一般木質バイオマスは輸入依存が7割強)。第二に、輸入材であれば産地の伐採サイクルがどう管理されているか(ベトナムのアカシアのように、超短伐期の連作は森林の再生を追い越す可能性があります)。第三に、その発電が2026年度以降のFIT新規認定対象(=輸入依存を制限する方針の対象)に該当する案件かどうか。国連の炭素会計ルール上「炭素中立」とされていることは、伐採サイクルが実際に持続可能であることを意味しません。この3点を確認しない限り、「バイオマス=再生可能」という表示は、看板と実態が一致しているかどうか判断できません。
参照資料
- 東洋経済オンライン, 輸入依存のバイオマス発電、海外のペレット産地では森林破壊で生物多様性喪失や洪水被害、炭素中立も疑問(2026年)
- 地球・人間環境フォーラム, 「輸入木質バイオマス発電」をFIT制度対象外へ~経済産業省の決定を評価する一方、既存事業者への規制強化を要請(2025年)
- 東洋経済オンライン, 日本のバイオマス発電を支える、ベトナムの木質ペレット生産現場(2026年)
- 国際環境NGO FoE Japan, オンラインセミナー:石炭より悪い?! 木質バイオマス発電は2050年カーボンニュートラルに貢献するか(2021年)
- 国際環境NGO FoE Japan, バイオマス発電関連企業等にアンケート実施(2021年)